
Cronología de la recuperación financiera después de una bancarrota
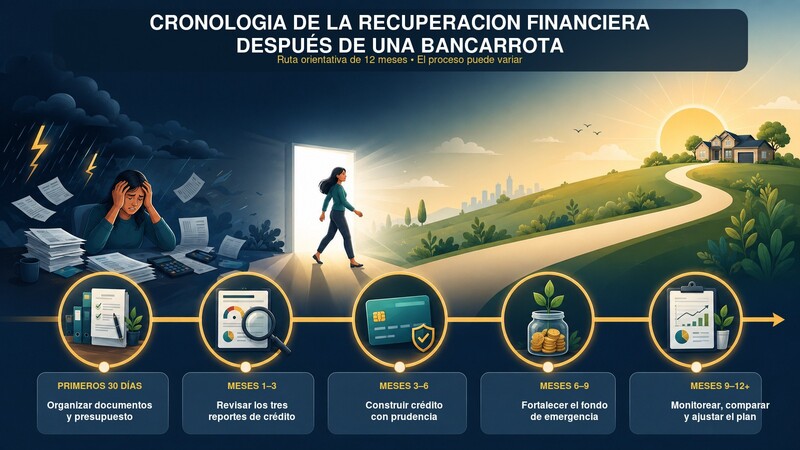
Recibir el discharge o descarga de una bancarrota puede representar un alivio importante, pero no significa que la recuperación financiera ocurra automáticamente. Es el punto de partida para reorganizar el presupuesto, revisar los reportes de crédito y construir hábitos sostenibles.
La Corte de Bancarrota de Estados Unidos explica que el discharge libera al deudor de la responsabilidad personal sobre determinadas deudas. Sin embargo, cada caso es diferente y algunas obligaciones pueden permanecer. Por eso es importante conservar la documentación del caso y consultar al abogado cuando existan dudas sobre una deuda específica.
La siguiente cronología es una guía educativa. No es una promesa de aumento de puntaje ni de aprobación de nuevo crédito.
Primeros 30 días: organizar la nueva etapa
- Guarda la orden de descarga y los documentos importantes del caso.
- Prepara un presupuesto basado en tus ingresos actuales.
- Separa primero vivienda, alimentación, transporte, seguros y servicios esenciales.
- Establece recordatorios para las obligaciones que continúan vigentes.
- Comienza un ahorro inicial, aunque la cantidad sea pequeña.
El objetivo de esta primera etapa no es solicitar crédito inmediatamente. Es recuperar visibilidad y control sobre el flujo de dinero.
Meses 1–3: revisar tus reportes de crédito
Solicita y compara tus reportes de Experian, Equifax y TransUnion. Revisa datos personales, cuentas, balances, fechas y el estado de las obligaciones incluidas en la bancarrota.
Una diferencia entre reportes no significa automáticamente que exista un error. Primero confirma los hechos con tus documentos. Si encuentras información que consideras incorrecta o incompleta, puedes utilizar los procedimientos gratuitos de los burós para solicitar una investigación.
Los reportes gratuitos pueden obtenerse en AnnualCreditReport.com. La FTC también informa que actualmente existe acceso permanente a reportes semanales gratuitos.
Meses 3–6: construir crédito con prudencia
Si tu presupuesto ya es estable y decides utilizar un producto de crédito, compara costos, comisiones y condiciones. Una tarjeta asegurada puede ser una opción para algunas personas, pero no es obligatoria ni adecuada para todos.
Las prácticas más importantes son:
- Pagar puntualmente.
- Evitar acercarte al límite disponible.
- Pagar el saldo completo cuando sea posible.
- No solicitar varias cuentas en poco tiempo.
- No utilizar crédito para cubrir gastos básicos de manera recurrente.
El CFPB señala que reconstruir el crédito requiere tiempo y que no existen atajos ni secretos.
Meses 6–9: fortalecer el fondo de emergencia
Una reserva ayuda a evitar que una reparación, gasto médico o reducción temporal de ingresos vuelva a convertirse en deuda. La primera meta puede ser una cantidad pequeña y alcanzable; después puede aumentarse gradualmente.
También es un buen momento para revisar suscripciones, seguros, gastos variables y metas de ahorro.
Meses 9–12 y en adelante: monitorear y ajustar
Compara tus reportes con la revisión inicial y verifica si la información ha cambiado. Evalúa tu presupuesto, puntualidad, balances, ahorro y dependencia del crédito.
El progreso no debe medirse únicamente por un puntaje. También puede observarse en:
- Mayor control del presupuesto.
- Pagos realizados a tiempo.
- Menor necesidad de utilizar crédito para emergencias.
- Ahorro constante.
- Decisiones de crédito más cuidadosas.
La bancarrota puede permanecer en el reporte durante varios años. Esto no impide comenzar a desarrollar hábitos positivos desde ahora. El tiempo de recuperación será diferente para cada persona.
En Renacer Financiero organizamos la información de los tres reportes mediante una auditoría educativa para ayudarte a comprender tu situación actual, identificar prioridades y dar seguimiento a tu proceso.
Contenido educativo general. No constituye asesoría legal, fiscal o financiera personalizada; no garantiza aumentos de puntaje, eliminación de información legítima ni aprobación de crédito. Consulta a tu abogado sobre los efectos específicos de tu bancarrota.